半导体股遭抛售:数据中心建设受限,芯片需求会降温吗?
微软推迟部分支出,亚马逊投资超过经营现金流。交付、回款与建设限制如何影响芯片销售和后续采购?全国性停建仍是提案,订单延期与取消对估值的影响不同。

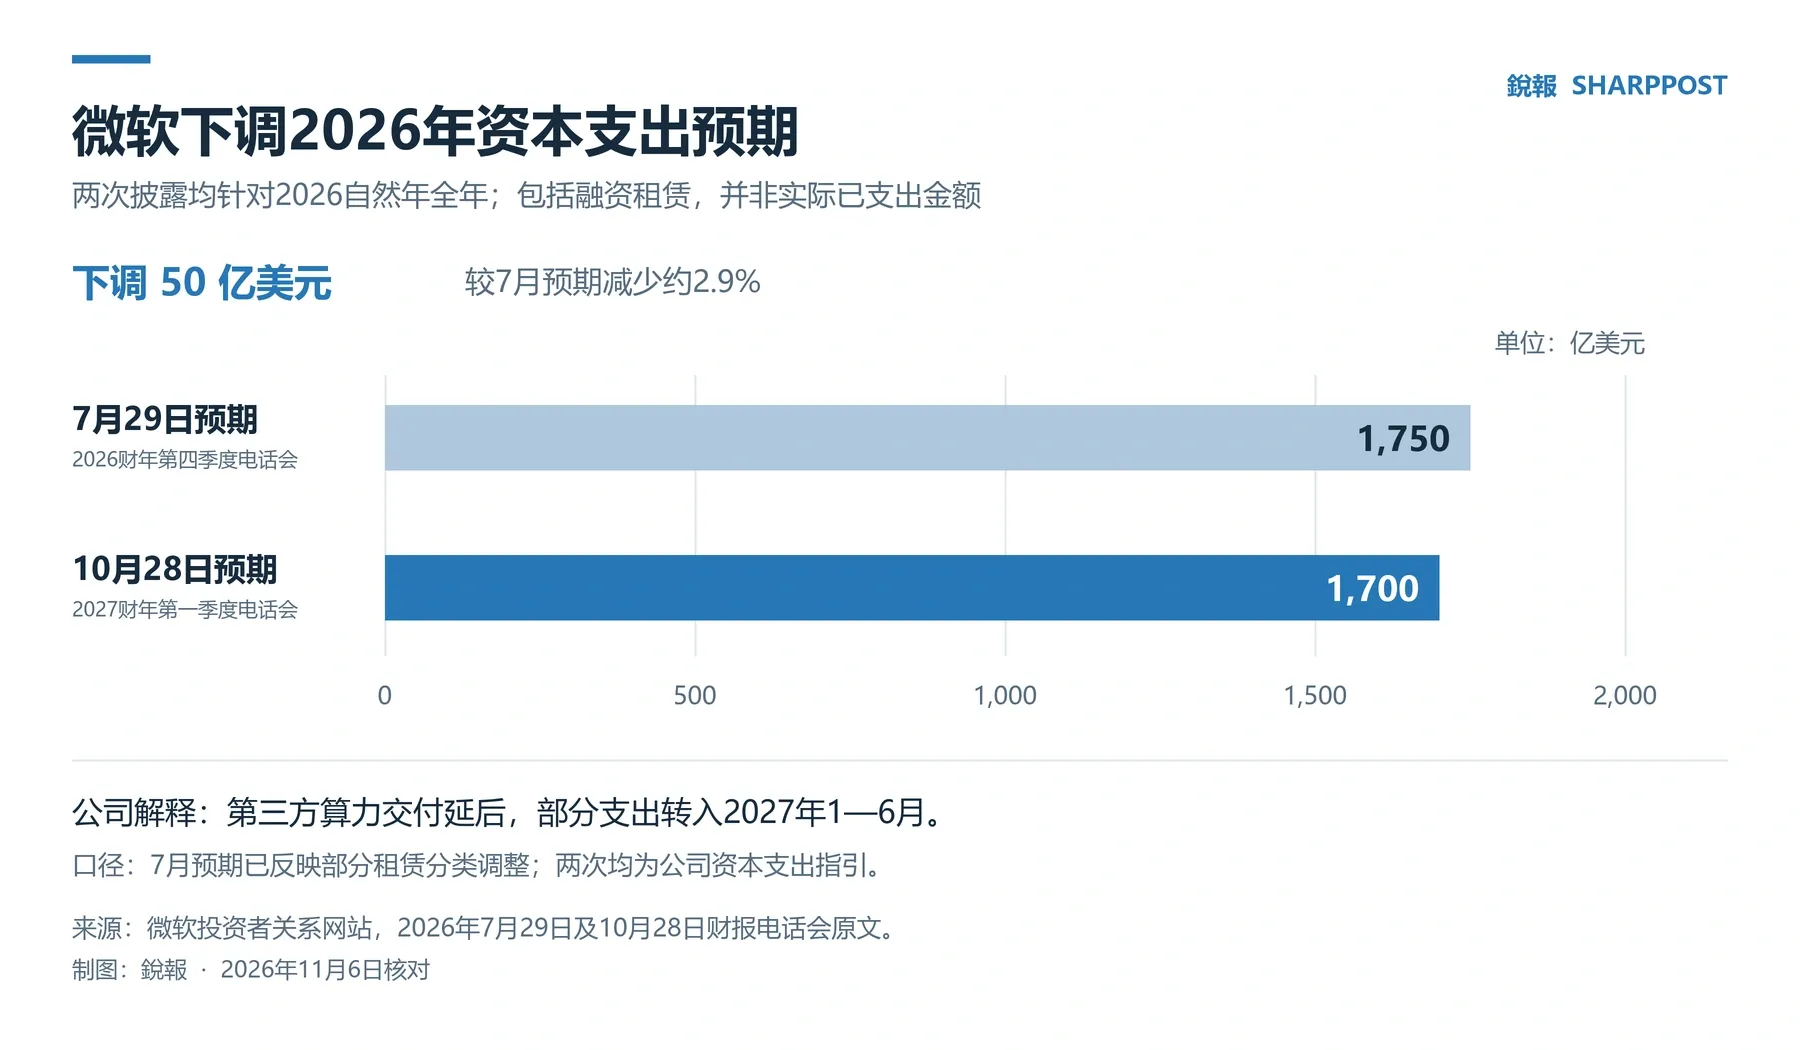
微软在10月28日下调了50亿美元的2026年资本支出预期,同时表示客户需要的算力仍超过可用供给。财务负责人艾米·胡德称,第三方算力交付推迟,部分支出预计转入2027年1月至6月。公司仍预计在2026年最后三个月投入超过500亿美元。
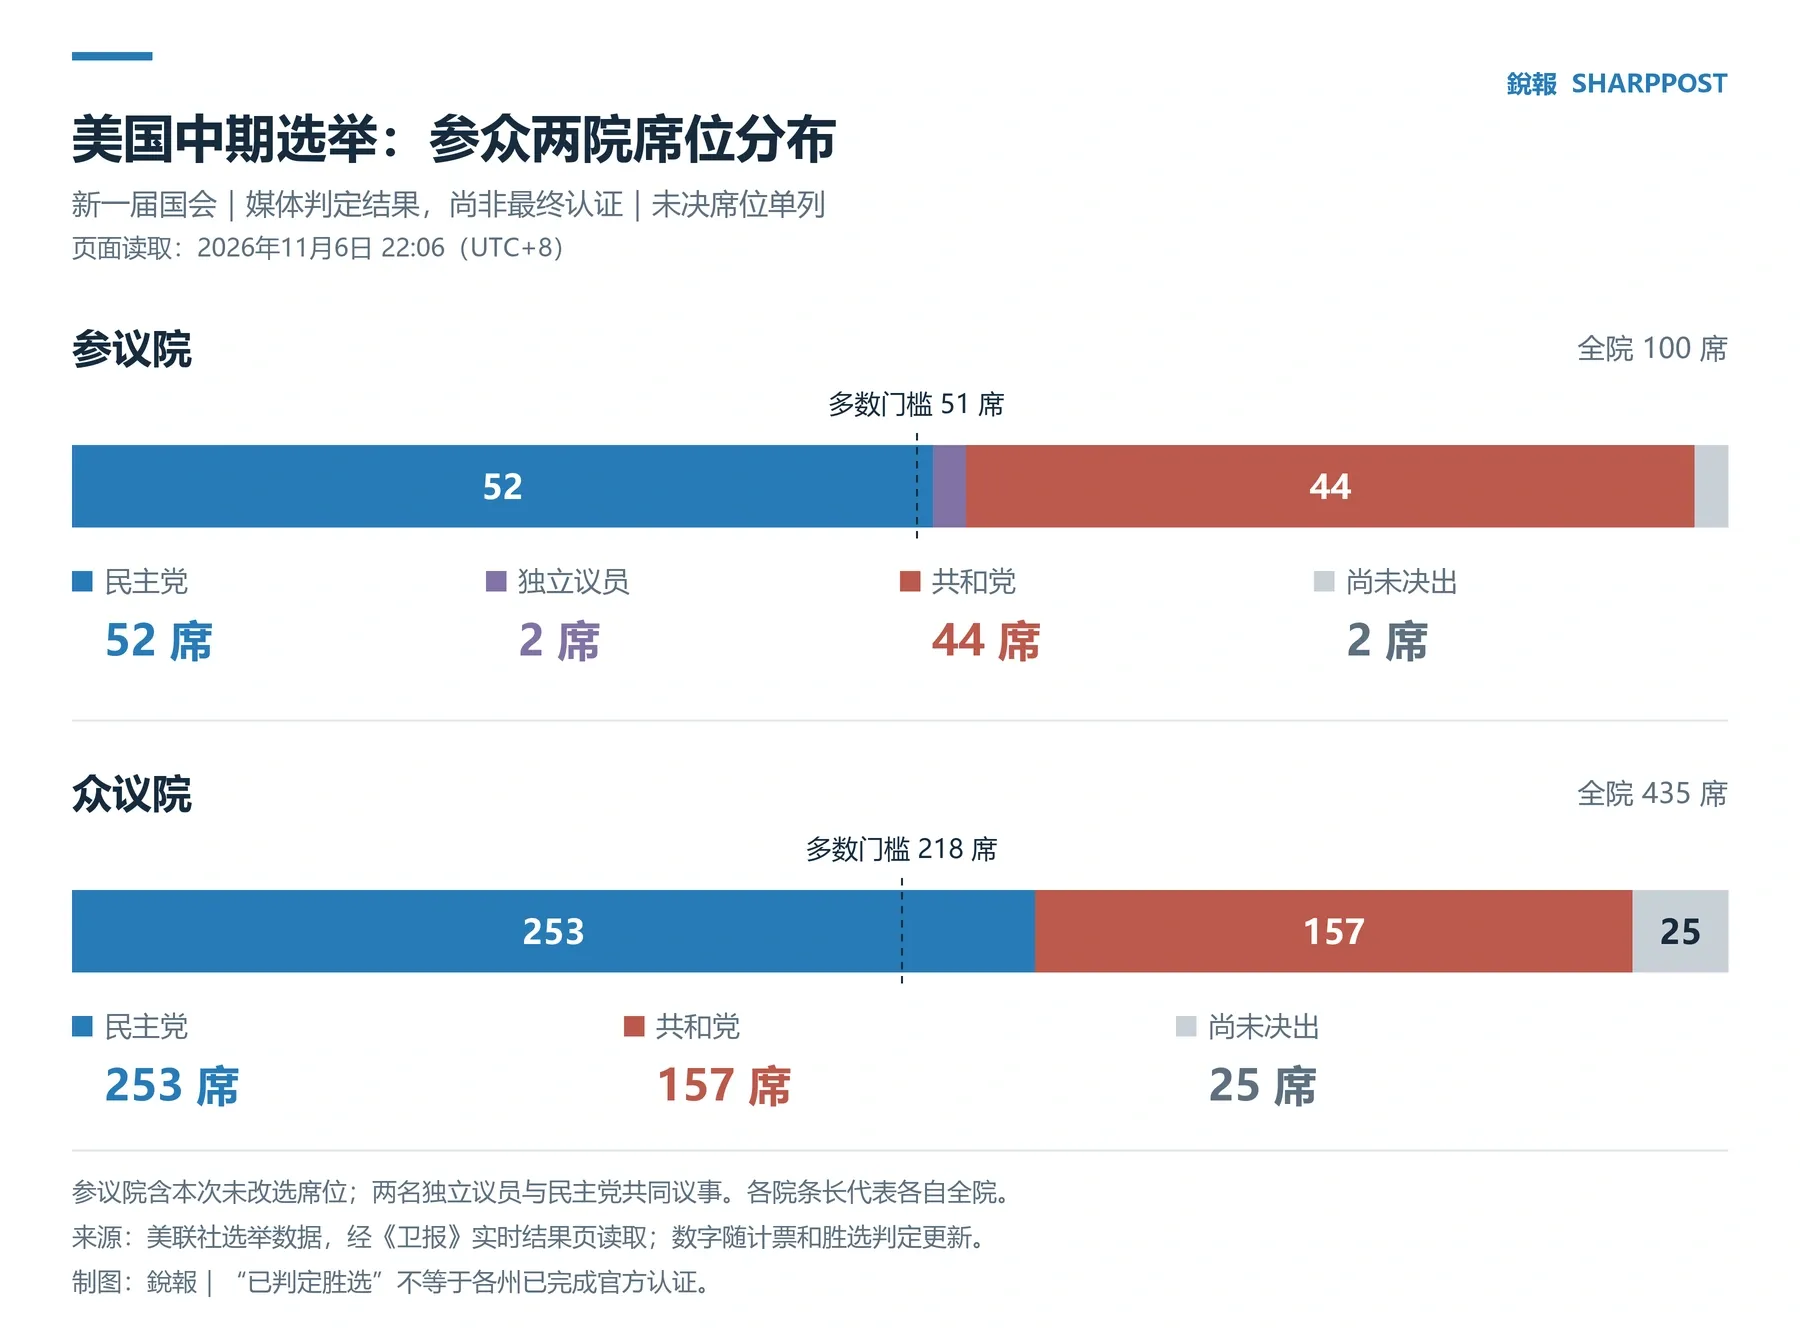
一周后,美东时间11月5日收盘,费城半导体指数跌逾12%,英伟达跌逾9%。路透社报道,民主党被判定赢得新一届国会两院多数席位后,投资者担心数据中心建设受到更严格限制,AI投资随之放缓。
算力服务商IREN在11月5日披露,合同等对应的未来收入总额增至203亿美元,比上一季度增加22%;同一天,公司将超过40亿美元的年化收入目标,从原定2026年底推迟至2027年1月,并可能延至2月底。公司称,客户修改设计和供应商交付时间影响了进度。
IREN按已投运、已签约GPU的收费标准折算全年,再加上存储等配套服务,计算这项年化收入指标。公司称,目标已有合同和资金安排支持,包括客户预付款。预付款可以用于建设,但服务收入须随设施投入使用、向客户提供算力而产生。企业即使已签下合同,也可能在交付前继续承担融资和建设费用。
亚马逊截至2026年9月30日的过去12个月经营活动产生的现金未能覆盖设备与设施净现金支出,自由现金流约为负423.6亿美元。亚马逊在第三季度公告中称,这类支出的增加主要来自AI投资。
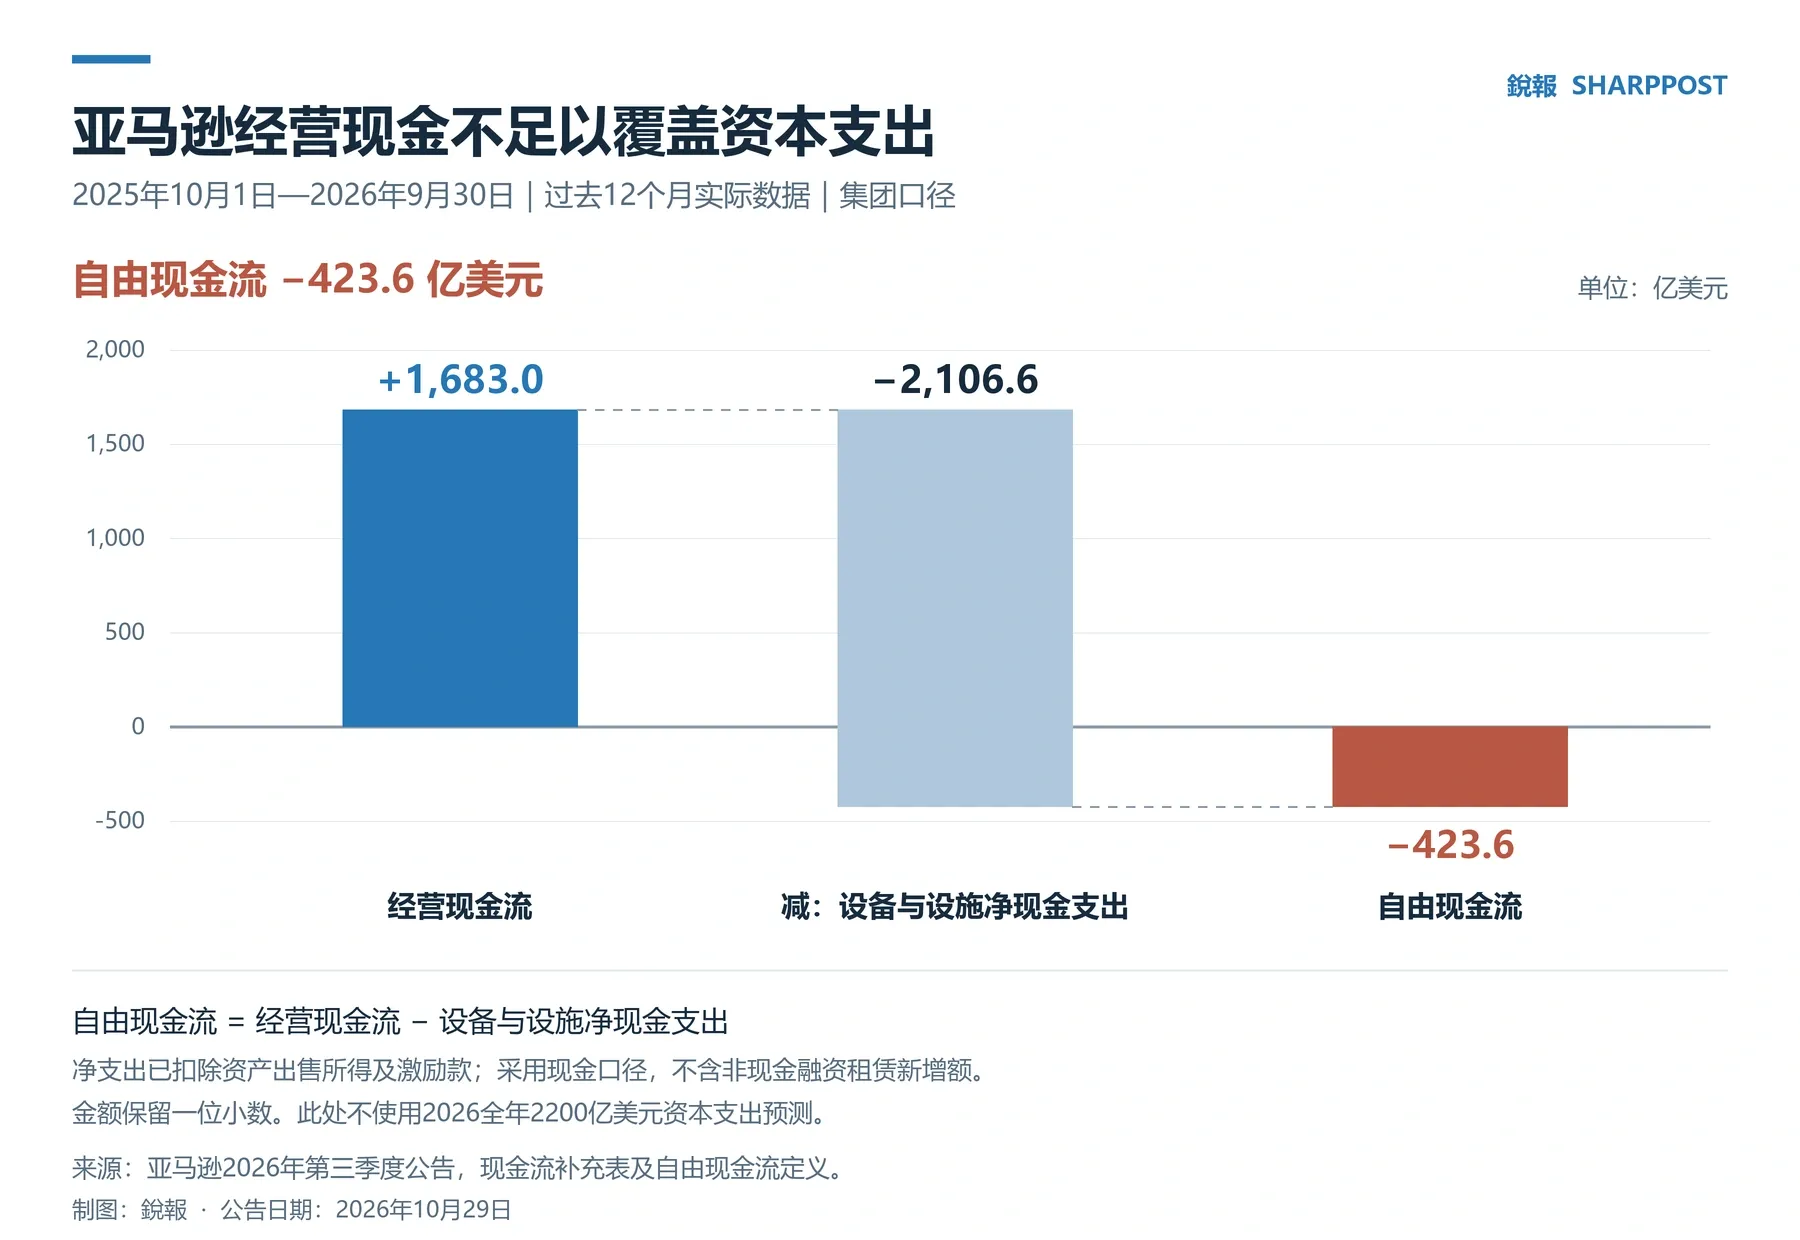
AWS第三季度收入仍同比增长39.3%,达到约460亿美元,亚马逊也维持2026全年约2200亿美元的现金资本支出预期。采购支出先成为设备供应商的生意;亚马逊则要靠客户持续使用、付费,逐步收回投入。设施投运越晚,或投运后使用量增长越慢,回收成本所需的时间就可能越长。这份预算涵盖集团多项业务,采用现金支出口径,与微软包含融资租赁的预测不同。
AMD第三季度数据中心收入约85亿美元,同比增长97%,公司归因于EPYC处理器需求和Instinct MI450系列GPU推出。Arm披露,其AGI CPU订单已覆盖至2027自然年,首批商业交付计划在2027财年第四季度进行。这些未来交付还取决于客户项目能否按期准备好接收和安装设备。
北卡罗来纳州夏洛特市议会10月26日通过延期条例,将暂停受理、处理和批准新电信及数据存储设施申请的期限延至2027年10月18日,覆盖该市及市界外由其负责规划的区域。市政府列出的豁免安排允许已有设施继续运营;暂停令实施前已获批准或已提交完整申请、符合条件的项目,也可以推进。
宾夕法尼亚州州长8月18日签署的行政令将AI数据中心移出快速审批通道,加强地方批准与州级许可的衔接,并要求开发商承担新增供电设施费用,避免转嫁给其他用电者。项目获准建设后,开发商仍要为供电筹措资金;如果投入增加、服务收入未能相应增长,收回投资的时间也会延长。
众议院H.R.9442号法案拟将暂停范围扩大至全国,覆盖符合其定义的AI数据中心新建和升级,直至AI安全、劳动者权益、能源及环境等保障立法完成。这项法案尚未成为法律;夏洛特和宾夕法尼亚州的措施则已在中期选举前出台。
司法部11月5日宣布成立的“超级智能专责小组”负责协调AI相关执法,其备忘录要求相关单位在小组提出要求时,于调查、起诉等行动前通报,没有规定芯片采购上限或数据中心建设禁令。
芯片交货或客户验收推迟,可能让一笔销售落入更晚的季度,压低当期收入;若数据中心运营方收回投入的时间持续拉长,影响还可能延伸至下一轮采购。对依赖销售和利润快速增长支撑的估值,订单尚未取消,也可能出现下调压力。暂时延期主要改变收入兑现的时间;订单取消则会直接减少未来销售,两者对估值的影响不同。
读到这里,说明你关注真正重要的事
锐报每周深度分析直送邮箱——财经、地缘、科技,穿透表象,少而精选。